Krediye bağlı sigortalar: hayat, DASK, konut sigortası ve kasko
Tüketici kredisinde hayat sigortası, konut sigortası ve kasko kredi bağlantılı sigortadır: açıkça istemeden yapılamaz, banka sigortasız bir teklif de vermek zorundadır. Başka bir şirketten kredi tutarına ve vadesine uygun bir poliçe getirirsen banka onu kredi koşullarını değiştirmeden kabul eder. Kanunen zorunlu olan tek sigorta konutta DASK'tır.
Güncellendi: 16 Kasım 2026. Kurallar 12 Kasım 2026 itibarıyla okundu.
Bu sayfa genel bilgi amaçlıdır. Prim tutarları yaşa, krediye ve sigorta şirketine göre değişir; buradaki rakamlar yayımlanmış örneklerdir, teklif değildir.
Kural: açık talep ve poliçeyi seçme hakkı
6502 sayılı Kanun'un 29. maddesi (tüketici kredisi) ve 38. maddesi (konut) 24 Mart 2022'den beri şunu söylüyor: yazılı ya da kalıcı veri saklayıcısıyla açık talebin olmadan krediye bağlı sigorta yapılamaz ve banka sigortasız sözleşmeyi de teklif etmek zorundadır.
Sigortayı istediğin şirketten yaptırabilirsin. Kredi tutarı ve vadesiyle uyumlu, bankayı dain-i mürtehin gösteren poliçe önerilen kredi koşullarında değişiklik yapılmadan kabul edilir (Tüketici Kredisi Sözleşmeleri Yönetmeliği m.26/3; konut için Konut Finansmanı Sözleşmeleri Yönetmeliği m.10). Yani kendi poliçeni getirsen de sigortalı faiz korunur.
1 Ocak 2023'ten beri sigortalı ve sigortasız örnek ödeme planı Tercih Formu'nda yan yana verilir. Aynı teminat için birden fazla sigorta ve kredi tutarını aşan sigorta yapılamaz.
Hayat sigortası ne kadar tutuyor
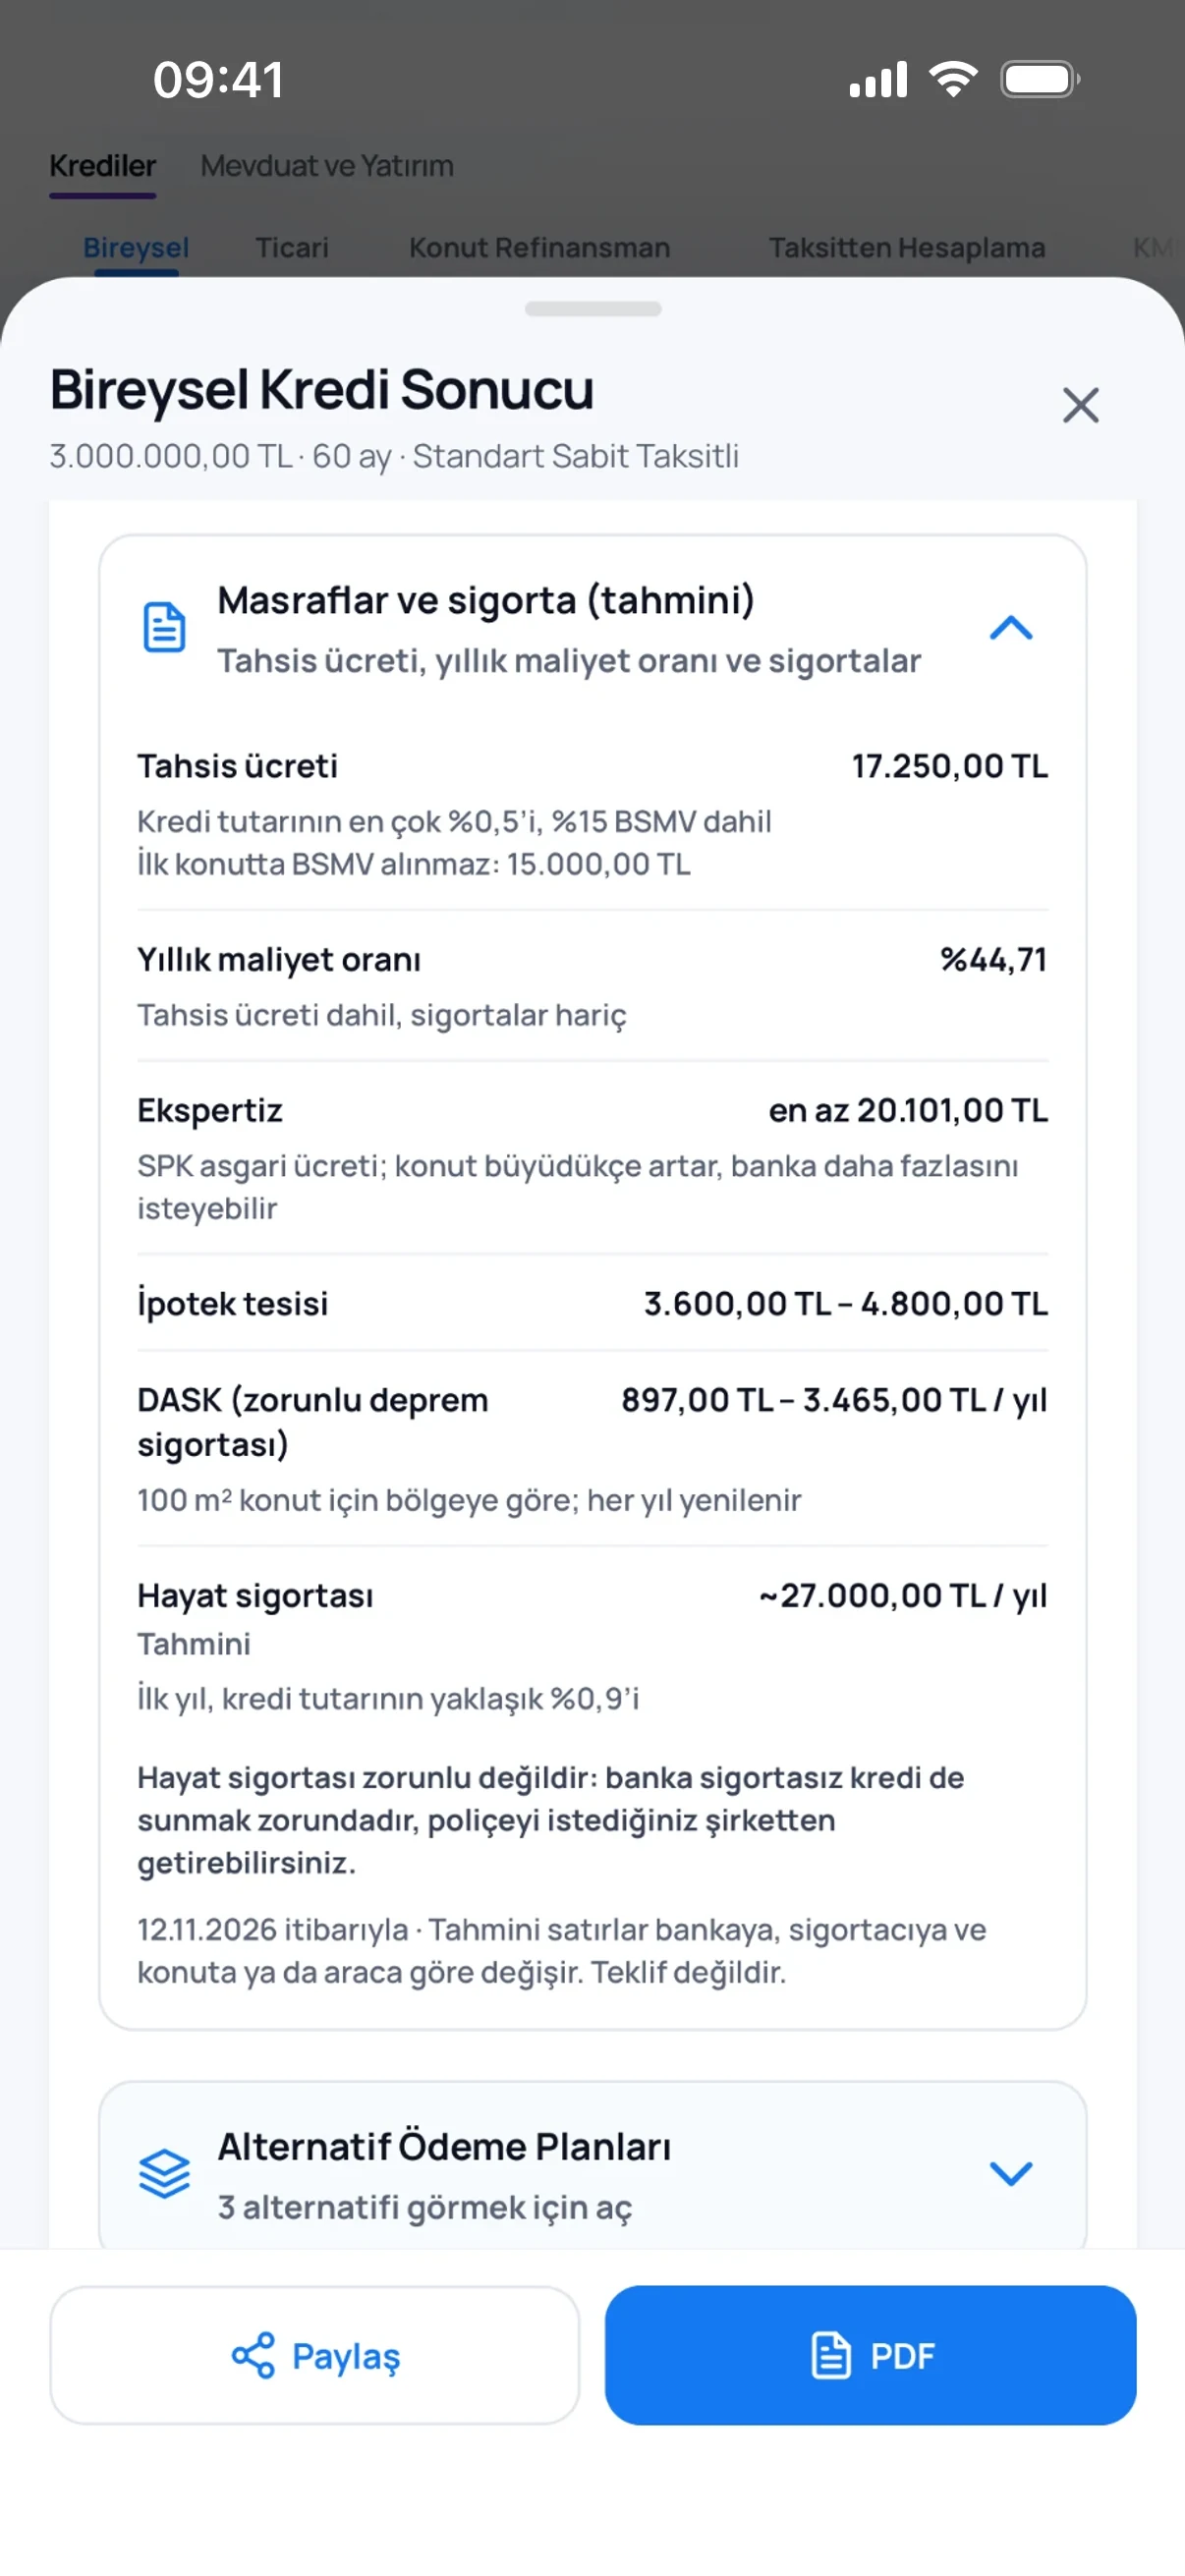
Sigortacılar kredi hayat tarifesi yayımlamıyor; en sağlam veri bankaların ürün sayfalarındaki örnekler. Teminat kalan borçla birlikte azalır.
| Kredi | Yaş | Prim, tutara oranı |
|---|---|---|
| İhtiyaç, 100.000 TL, 12–36 ay | 35 | %3,6–3,8 |
| İhtiyaç, işsizlik teminatlı, 100.000 TL, 12 ay | 35 | %5,6 |
| Konut, 1.000.000 TL, 120 ay | 35 | İlk yıl %0,9 |
Bankaların kendi ürün sayfalarındaki dipnot örnekleri, Kasım 2026. Krediye bağlı olmayan bir vadeli hayat ürünü aynı teminat için yaklaşık iki üç kat ucuz; azalmayan teminatlı bir poliçenin kabulü bankaya göre değişebilir.
DASK (zorunlu deprem sigortası)
Mesken olarak kullanılan her bağımsız bölüm için DASK zorunludur; malik yaptırır ve her yıl yeniler (6305 sayılı Kanun m.10). Tapu geçerli poliçe görmeden işlem yapmaz. Banka kredi kullandırırken DASK'a bakar, yaptırılmamışsa seni bilgilendirip primi senden alarak kendisi yaptırır.
Prim sigorta bedeline binde oranla bulunur. Sigorta bedeli metrekareyle birim bedelin çarpımıdır; birim bedel her ay bir önceki ayın Yİ-ÜFE değişimiyle artar.
| Risk grubu | I | II | III | IV | V | VI | VII |
|---|---|---|---|---|---|---|---|
| Betonarme, binde | 2,82 | 2,51 | 2,13 | 2,00 | 1,50 | 1,07 | 0,73 |
| Asgari prim, TL | 2.426 | 2.159 | 1.832 | 1.721 | 1.290 | 920 | 628 |
Örnek: Kasım 2026'da 100 m² betonarme konut. Birim bedel 12.288 TL/m², sigorta bedeli 1.228.800 TL; prim I. grupta 3.465 TL, VII. grupta 897 TL. Muafiyet her hasarda sigorta bedelinin %2'si.
Konut sigortası
Konut (yangın) sigortası zorunlu değildir, kredi bağlantılı sigortadır: açık talep, sigortasız teklif ve şirketi seçme hakkı burada da geçerli. Sigorta bedeli arsa hariç yeniden inşa maliyetine göre belirlenir. Bankalar sigortalı ve sigortasız teklife farklı faiz verebilir.
Taşıt kredisinde kasko ve trafik sigortası
Kredi konusu araca yapılan kasko kredi bağlantılı sigortadır ve başka şirketten yaptırılabilir. Hasarda tazminat önce bankanın alacağına düşülür. Zorunlu trafik sigortası kredinin değil aracın yasal masrafıdır; azami primini SEDDK her ay belirler.
Ticari kredide sigorta
Ticari kredide tüketici koruması yoktur, sigortasız teklif zorunluluğu da yoktur. Ama sigorta şirketini seçme hakkı kısıtlanamaz; sözleşmedeki "belli şirkete yaptırma" şartı hükümsüzdür (5684 sayılı Sigortacılık Kanunu m.32/5). KGF sigorta değil kefalettir.
Cayma, değiştirme ve iade
| Durum | Süre | Sonuç |
|---|---|---|
| Bankanın poliçesi yerine başka uygun poliçe getirmek | İlk 1 ay | Banka poliçesi baştan iptal, prim 5 iş gününde kesintisiz iade |
| Aynısı, 1 aydan sonra | – | Gün esaslı iade ya da ayrılma değeri |
| Kredi bağlantılı hayat sigortasından cayma | Bildirimden itibaren 15 gün | Prim iadesi |
| Kredi sözleşmesinden cayma | 14 gün | Krediyle sunulan sigorta da biter |
Kredi erken kapanınca hayat sigortası sona erer ve kalan prim iade edilir; açık onayınla devam edebilir. Kasko ve konut sigortası erken ödemede kendiliğinden bitmez, iptal edersen gün esaslı iade ya da ayrılma değeri ödenir.
Yıllık maliyet oranında sigorta
Bankalar sigorta primini yıllık maliyet oranına katmıyor. Sigortalı ve sigortasız iki teklifi karşılaştırırken sigortalı teklifin primini taksitlere ayrıca eklemek gerekir; düşük faizli sigortalı teklif, prim eklendiğinde sigortasızdan pahalıya gelebilir.
12 Kasım 2026: Bütünleşik Sigortalar Yönetmeliği
Bankaların e-ticaret sitelerinde verdiği bireysel kredilere bağlı hayat, borç ödeme ve ferdi kaza sigortalarında yıllık brüt prim, yılın ilk altı ayındaki aylık brüt asgari ücreti geçemez; teminat süresi en çok iki yıldır (m.5/1-d, m.7).
Bu hesabı kendi rakamlarınızla Bankacı uygulamasında ve üye portalında yapabilirsiniz.
İhtiyaç, taşıt ve konut kredisi hesaplama →Konut kredisi hesaplama →Taşıt kredisi hesaplama →Uygulamayı indir ↗Üye portalı ↗
Sık sorulanlar
Kredi için hayat sigortası zorunlu mu?
Tüketici kredisinde hayır. Açıkça istemeden yapılamaz ve banka sigortasız bir teklif de vermek zorundadır. Sigortalı krediye genelde daha düşük faiz verilir; karşılaştırırken primi de hesaba kat.
Sigortayı bankanın dışından yaptırabilir miyim?
Evet. Kredi tutarı ve vadesiyle uyumlu, bankayı dain-i mürtehin gösteren bir poliçeyi banka kredi koşullarını değiştirmeden kabul etmek zorundadır.
Bankanın yaptığı sigortadan vazgeçersem primi geri alır mıyım?
İlk bir ay içinde başka uygun bir poliçe getirirsen bankanın poliçesi baştan iptal edilir ve prim beş iş gününde kesintisiz iade edilir. Daha sonra gün esaslı iade ya da ayrılma değeri ödenir.
DASK yaptırmazsam ne olur?
DASK konutta kanunen zorunludur ve tapu poliçe görmeden işlem yapmaz. Konut kredisinde banka yaptırılmamışsa seni bilgilendirip primi senden alarak kendisi yaptırır.
Kaynaklar
- 6502 sayılı Tüketicinin Korunması Hakkında Kanun, m.24, m.29 ve m.38, 12.11.2026'da okundu: mevzuat.gov.tr
- Tüketici Kredisi Sözleşmeleri Yönetmeliği, m.26, 12.11.2026'da okundu
- Konut Finansmanı Sözleşmeleri Yönetmeliği, m.10, 12.11.2026'da okundu
- Bireysel Kredilerle Bağlantılı Sigortalar Uygulama Esasları Yönetmeliği, m.10, m.11 ve m.14, 12.11.2026'da okundu
- SEDDK Genelgesi 2022/5 ve Duyuru 2025/2, 5.3.2025
- 6305 sayılı Afet Sigortaları Kanunu, m.10 ve m.11; DASK tarifesi, 1.1.2026; birim bedel 1.11.2026
- 5684 sayılı Sigortacılık Kanunu, m.32/5, 12.11.2026'da okundu
- Bütünleşik Sigortalar Hakkında Yönetmelik, m.5 ve m.7, 12.11.2026
Bu sayfa genel bilgi amaçlıdır. Prim tutarları yaşa, krediye ve sigorta şirketine göre değişir; buradaki rakamlar yayımlanmış örneklerdir, teklif değildir.
Bir sonraki hesaplamaya hazır olun.
Bankacı'yı ücretsiz indirin.
 Telefonunla tarabankaci.app/indir