PREMIUM
Eşit anapara ödemeli plan
Anapara her ay eşit iner; faiz kalan bakiyeden alınır. Taksit yüksek başlar, her ay düşer; toplam faiz standarda göre azdır.
Güncellendi: 2 Kasım 2026
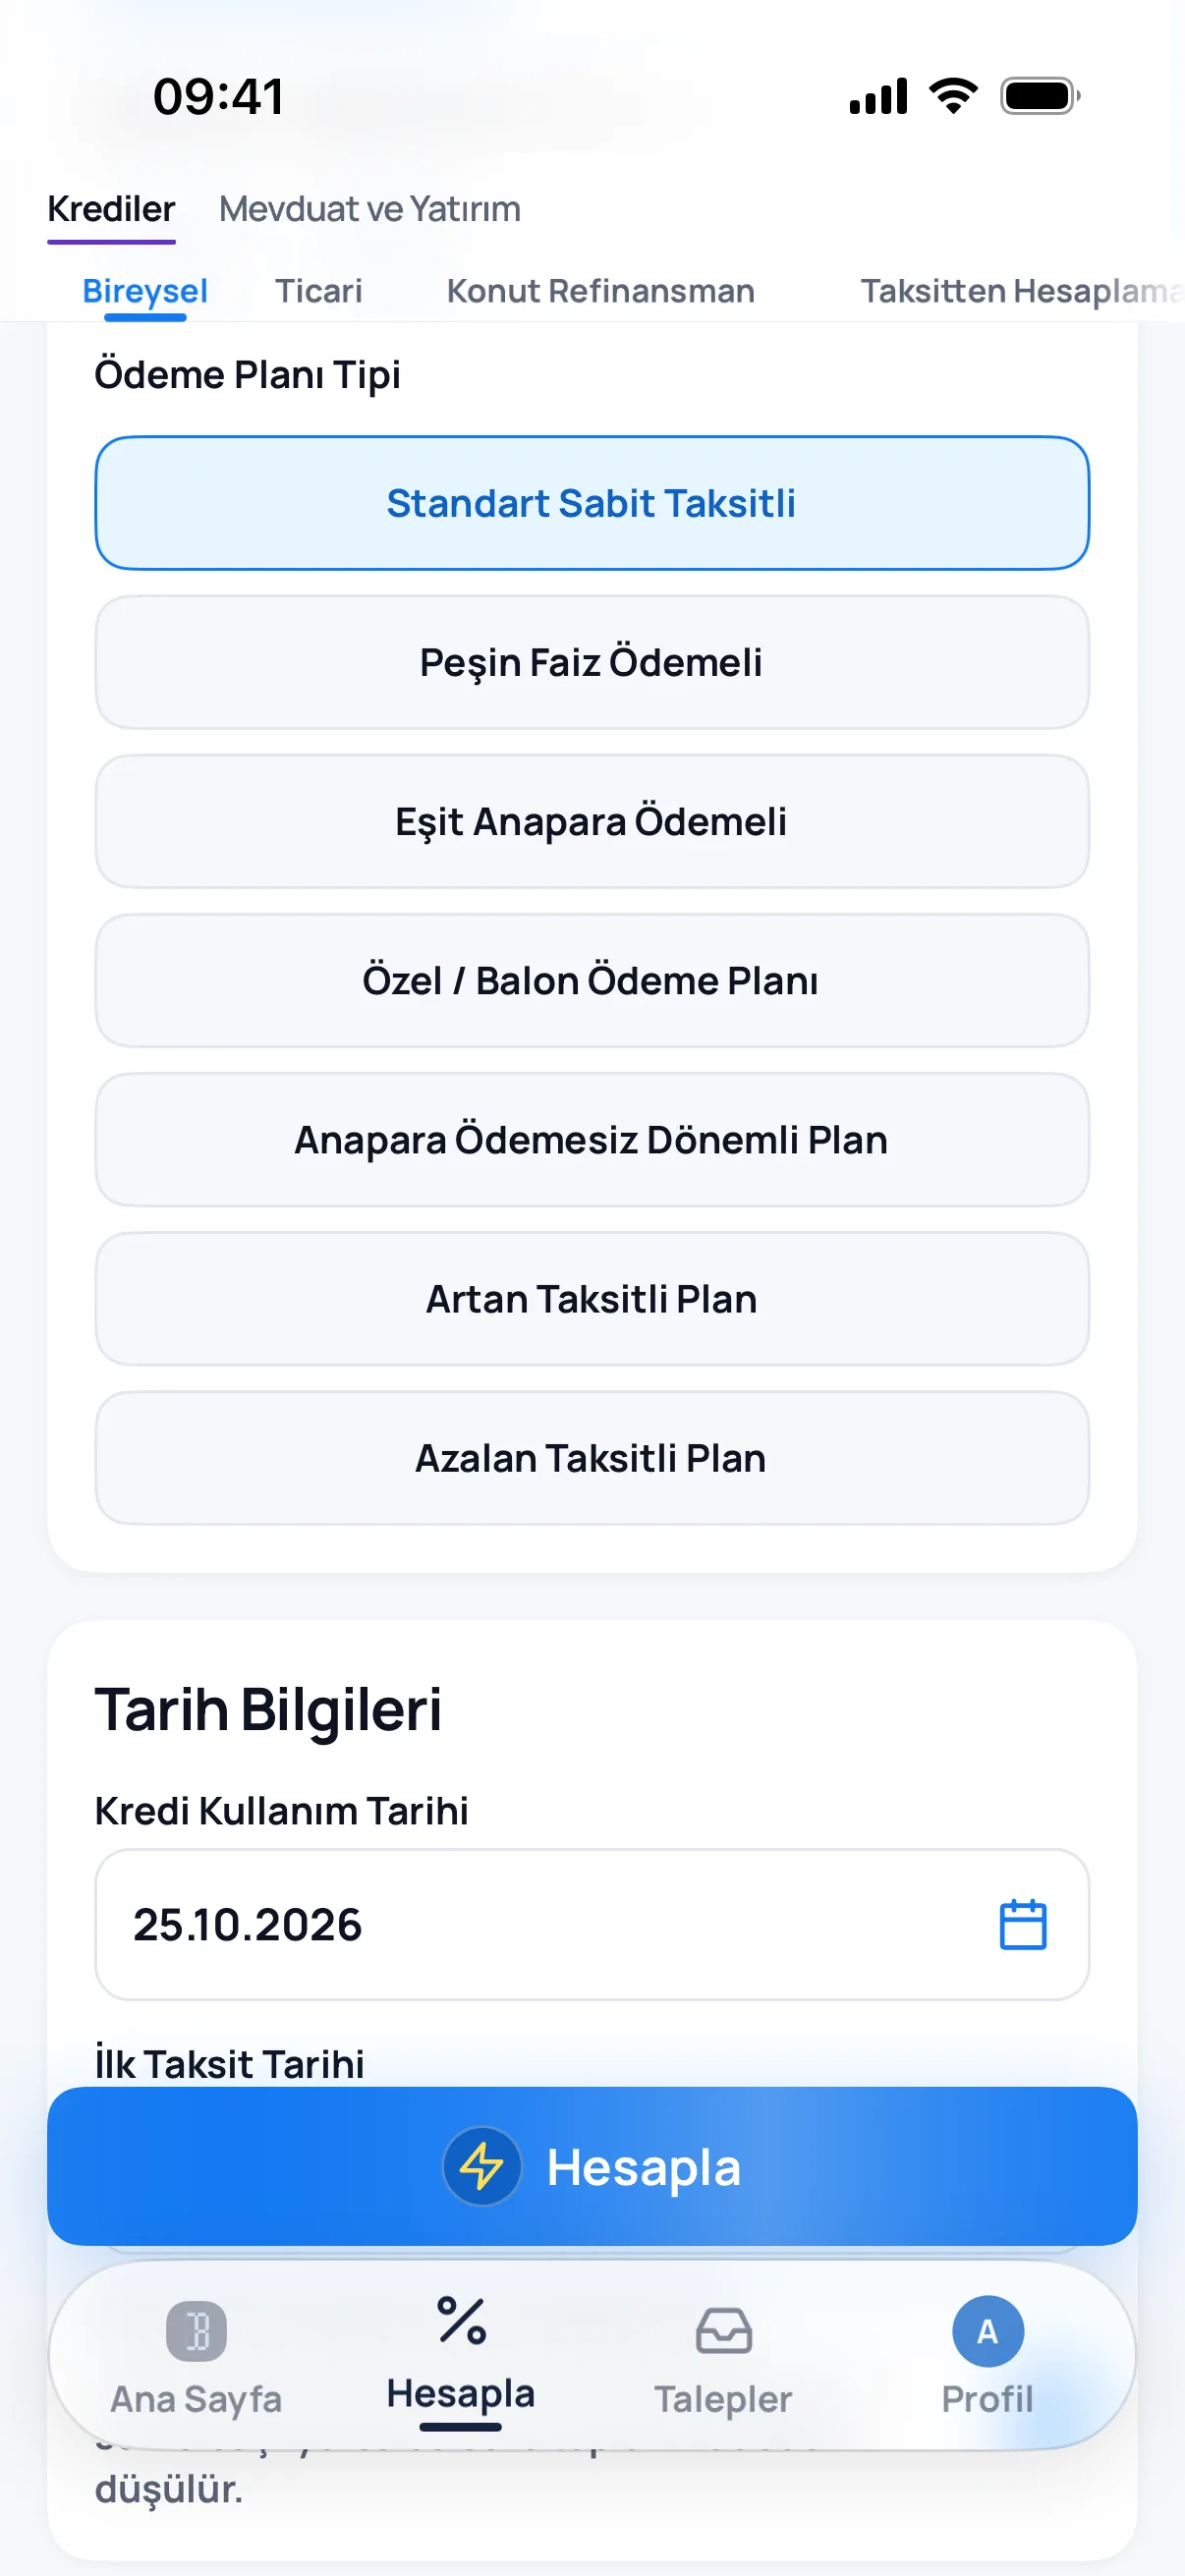
Örnek: 250.000 TL, 24 ay, aylık %4,17, KKDF %15 ve BSMV %15 dahil. Bu planda ilk taksit 23.969 TL, son taksit 10.981 TL, toplam faiz 130.312 TL. Toplam ödeme standart plandan 33.398 TL az. Bir bankanın teklifi değildir.
Son 7 günün ortalaması (26 Ekim – 2 Kasım 2026). Kredi faiz oranları: kullanıcı ortalamaları → Ödeme planı karşılaştırma →
İlk taksit, son taksit
Bankacı ilk ve son taksiti birlikte gösterir; ikisi arasındaki fark bu planın anlatılmasında en çok kullanılan rakamdır.
Kim için
İlk taksitleri karşılayabilen ve toplam maliyeti düşürmek isteyen müşteri; özellikle uzun vadeli konut kredisinde.
Gelir/taksit oranı ilk taksitten ölçülür
Bankalar ödeme gücünü genellikle en yüksek taksite göre değerlendirir, ortalamaya göre değil. Eşit anaparada bu ilk taksittir; aynı krediyi standart planda çevirebilen müşteri burada sınırı aşabilir.
Fark vade uzadıkça büyür
Toplam faiz farkı vadeyle birlikte açılır, çünkü anaparanın erken inmesinin etkisi her ay birikir. Kısa vadeli ihtiyaç kredisinde fark küçük kalır, uzun vadeli konut kredisinde aynı oranla büyür.
Sık sorulanlar
Standarda göre ne kadar tasarruf?
Tutar, vade ve orana bağlıdır; Bankacı iki planı aynı girdilerle yan yana karşılaştırır.
İlk taksit neden en yüksek?
Anapara her ay eşit, faiz ise kalan bakiye üzerinden hesaplanır; bakiye en yüksekken faiz de en yüksektir ve taksit her ay düşer.
Hangi müşteriye uygun?
İlk aylardaki yüksek taksiti karşılayabilen ve toplam faizi düşürmek isteyen müşteriye.
Ayrıca: Yedi ödeme planı · Standart sabit taksitli plan · Konut kredisi hesaplama
Bir sonraki hesaplamaya hazır olun.
Bankacı'yı ücretsiz indirin.
 Telefonunla tarabankaci.app/indir